
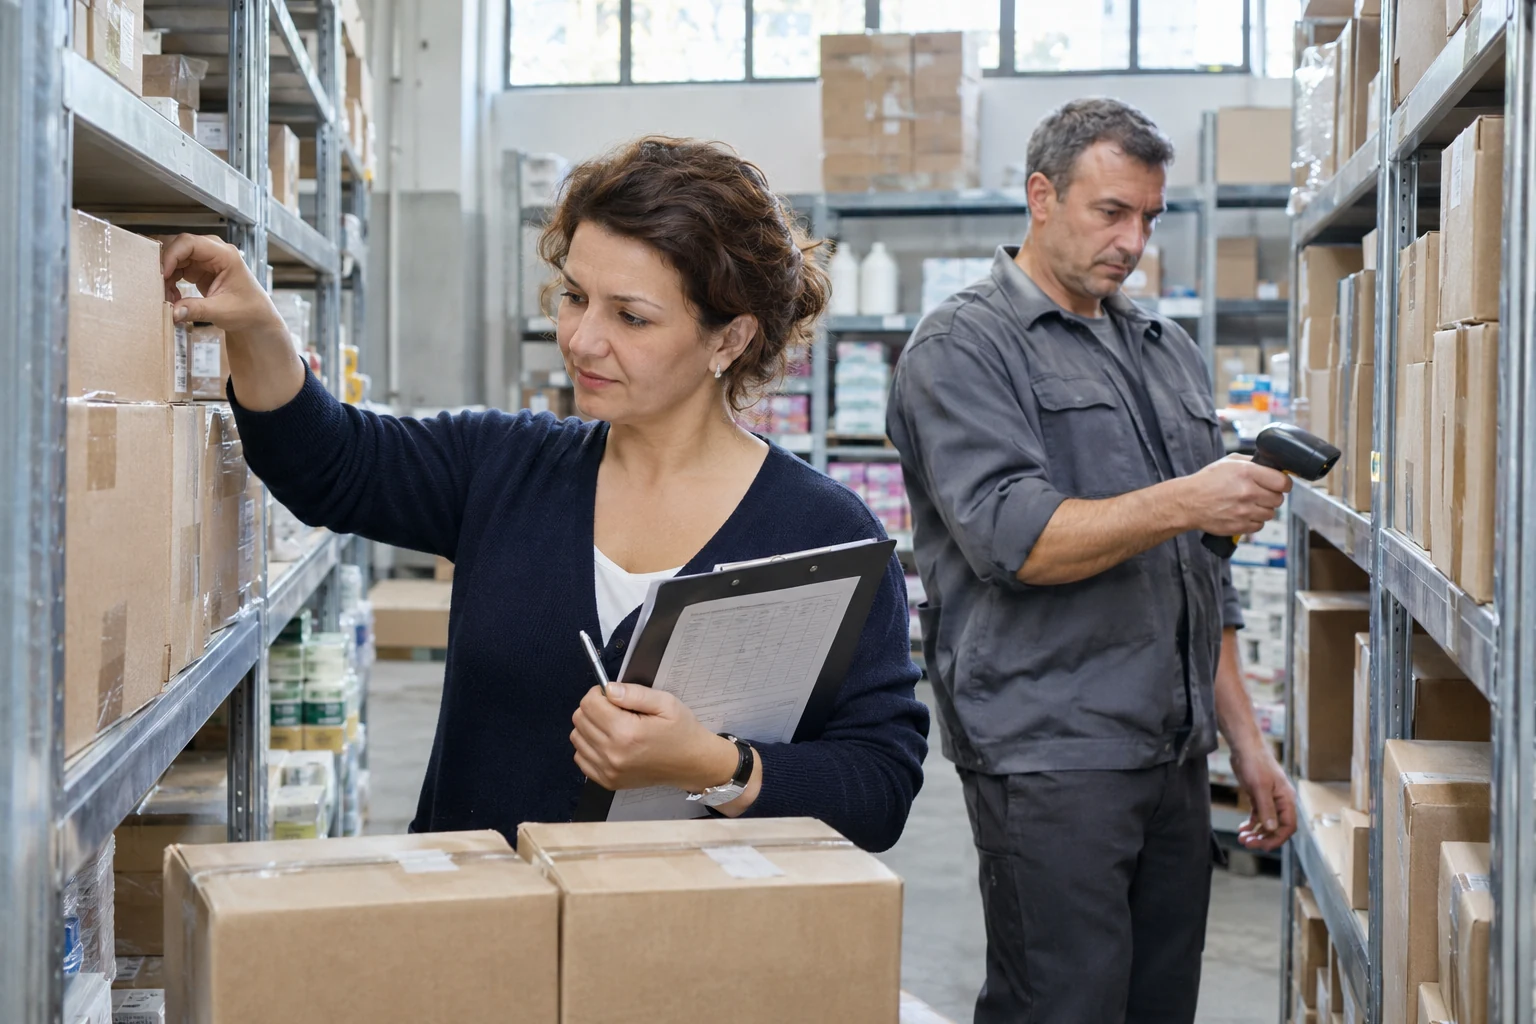
У програмі ТОВ обліковується сто одиниць товару, а на складі знаходять дев’яносто сім. Клієнт вважає рахунок оплаченим, хоча в обліку залишається борг. Якщо перенести такі залишки до річної звітності без перевірки, доведеться з’ясовувати причини вже під час її підготовки. Інвентаризація в ТОВ допомагає підтвердити майно й розрахунки та оформити рішення щодо розбіжностей до закриття року.
Керівник організовує перевірку, комісія встановлює фактичні дані, а бухгалтер відображає підтверджені результати в обліку. Нижче — порядок для звичайного ТОВ, яке готує річну фінансову звітність. Під час ведення бухгалтерії ТОВ цей процес варто заздалегідь включити до календаря закриття року.
Коли ТОВ проводить інвентаризацію перед річною звітністю
Перед складанням річної фінансової звітності інвентаризація є обов’язковою. Порядок визначає Положення про інвентаризацію активів та зобов’язань, затверджене наказом Мінфіну №879. Перевірка охоплює наявність, стан та оцінку активів, повноту зобов’язань і дані, потрібні для достовірного балансу.
Для товариства, в якого дата балансу припадає на 31 грудня, основні строки виглядають так. Наведені групи слугують орієнтиром для звичайного малого бізнесу. Під час складання графіка бухгалтер звіряє повний перелік об’єктів та передбачені для них особливості.
| Що перевіряють | Загальний період до дати балансу |
|---|---|
| Основні засоби та інші необоротні активи зі встановленими винятками, звичайні товарні запаси, борги клієнтів і постачальників | Три місяці до дати балансу, за календарного року — жовтень–грудень |
| Гроші, фінансові інвестиції, незавершене виробництво й капітальні інвестиції, невикористані забезпечення, розрахунки з бюджетом і соціального страхування | Два місяці до дати балансу, за календарного року — листопад–грудень |
| Майно, яке на дату інвентаризації перебуватиме поза підприємством, зокрема транспорт у тривалому рейсі | До його тимчасового вибуття з підприємства |
Для окремих об’єктів передбачено спеціальну періодичність. Наприклад, земельні ділянки, будівлі та споруди за умовами Положення можуть інвентаризуватися раз на три роки. Тому дату перевірки кожної групи потрібно визначити в наказі з урахуванням її виду та попередньої інвентаризації.
У компанії без складу також є об’єкти для звірки — залишки на рахунках, техніка, заборгованість, аванси або забезпечення. Відсутність продажів протягом року сама по собі не скасовує обов’язкової перевірки. Якщо ТОВ лише почало діяльність, допоможе чеклист налаштування обліку в перший місяць, щоб знайти документи перших операцій.
Що підготувати до перевірки
До початку інвентаризації завершіть обробку документів про надходження та вибуття майна. Зберіть залишки за рахунками, перелік місць зберігання й дані про відповідальних осіб. Позначте дату, на яку комісія встановлюватиме фактичну наявність і звірятиме її з обліком.
- Підготуйте оборотно-сальдову відомість, картки складського й аналітичного обліку та реєстр основних засобів.
- Зберіть накладні, акти, банківські виписки, касові документи, договори та підтвердження розрахунків.
- Виділіть товари в дорозі, майно в оренді, на зберіганні або в переробці, а також цінності інших власників.
- Складіть список покупців і постачальників із сумами боргів, авансів та документами, які їх пояснюють.
- Погодьте рух товарів під час підрахунку, доступ до приміщень та спосіб фіксації документів, що надходитимуть у цей час.
Комісія має змогу перевірити активи безпосередньо. Матеріально відповідальні особи до початку роботи надають передбачені Положенням розписки про передачу документів у бухгалтерію та відображення прийнятих і відпущених цінностей. Якщо документи збирає кілька людей, встановіть одну папку для матеріалів і відповідального за її повноту.
Для майна, доступ до якого ускладнений бойовими діями або окупацією, діють спеціальні правила. Проведення інвентаризації залежить від можливості безпечного та безперешкодного доступу. Такі об’єкти потрібно розглянути окремо з бухгалтером і документально зафіксувати фактичні обставини.
Як провести інвентаризацію в ТОВ за шість кроків
- Видайте наказ. Керівник затверджує об’єкти, строки, склад комісії та порядок роботи. Укажіть місця перевірки, відповідальних осіб і строк передачі матеріалів бухгалтеру. Результатом має бути наказ, з яким ознайомлені учасники.
- Організуйте роботу комісії. До її складу залучають представників управління, бухгалтерської служби та працівників, які знають об’єкти перевірки. Комісію очолює керівник, його заступник або уповноважений керівник підрозділу. Перевірку проводять повним складом комісії та у присутності матеріально відповідальної особи. Для малого штату склад і порядок участі фахівців потрібно визначити з урахуванням вимог Положення, зокрема можливості залучити бухгалтера за договором.
- Установіть фактичні дані. Комісія перераховує, зважує або вимірює майно, оглядає його стан, перевіряє документи на права та розрахунки. Запишіть результати в інвентаризаційні описи й акти. Для чужого майна, яке знаходиться у ТОВ, оформіть окремі описи за його належністю.
- Зіставте результати з обліком. Бухгалтер перевіряє розрахунки в документах та готує звіряльні відомості щодо розбіжностей. Разом із комісією з’ясуйте, чи йдеться про пропущену накладну, помилку номенклатури, фактичну нестачу або пошкодження. Збережіть пояснення й документи, які підтверджують причину.
- Оформіть протокол. Комісія викладає результати, причини нестач, лишків і втрат та пропонує порядок їх урегулювання. Керівник затверджує протокол протягом п’яти робочих днів після завершення інвентаризації. Дата затвердження та рішення мають бути зафіксовані.
- Відобразіть рішення в обліку. Бухгалтер на підставі затвердженого протоколу та підтвердних матеріалів робить потрібні записи. Результати включають до бухгалтерського обліку й фінансової звітності того періоду, у якому інвентаризацію завершено. Після записів звірте підсумкові залишки й збережіть комплект матеріалів.
Коли облік веде зовнішня команда, у графіку розділіть фізичну перевірку на підприємстві, підготовку відомостей та внесення записів. У межах аутсорсингу бухгалтерії ці роботи й порядок обміну документами потрібно погодити з виконавцем до початку підрахунку.
Якими документами оформити результати інвентаризації
Зазвичай комплект складається з наказу, описів або актів, звіряльних відомостей за виявленими розбіжностями та затвердженого протоколу. До нього додають пояснення відповідальних осіб і підтвердні документи. Обрана форма повинна відповідати об’єкту перевірки та містити обов’язкові реквізити первинного документа.
В описі запасів зазначайте найменування, одиницю виміру, фактичну кількість та інші потрібні дані. За основними засобами перевіряйте ідентифікацію об’єкта та технічні документи. Підписи учасників і матеріально відповідальної особи, виправлення та завершення описів оформлюють за вимогами Положення. Матеріали інвентаризації складають щонайменше у двох примірниках.
У протоколі поясніть, які розбіжності виявлено, чим вони підтверджені, чому виникли та яке рішення пропонує комісія. Наприклад, окремо вкажіть помилку облікової кількості, нестачу товару й предмет, що втратив придатність. Це дає бухгалтеру підставу правильно відобразити кожен випадок.
Борги клієнтів і постачальників звіряйте за договорами, первинними документами та платежами. Перевірте давність, обґрунтованість і підтвердження сум. Акт звірки допомагає зіставити позиції сторін, а документи операцій пояснюють походження боргу. Непідтверджені контрагентом суми потребують окремої перевірки й належного відображення в матеріалах інвентаризації розрахунків.
Як розібрати нестачі, лишки та помилки
Припустімо, за обліком на складі є сто однакових комплектів, а комісія нарахувала дев’яносто сім. Спочатку звірте останні накладні, повернення й переміщення між складами. Якщо три комплекти вже передано покупцю, але документ не потрапив до обліку, відновіть документальний зв’язок і виправте помилку.
Якщо після повторної звірки нестача підтвердилася, зазначте її в матеріалах, отримайте пояснення та передайте питання на розгляд комісії й керівника. Норми природного убутку застосовують за встановлених умов, до фактичної нестачі й за наявності відповідних норм. Самостійно встановлений відсоток втрат у таблиці не дає підстави для такого списання.
Лишки теж потребують перевірки походження та оцінки. Порядок оприбуткування залежить від виду активу. Взаємозалік нестач і лишків через пересортицю можливий лише за умов Положення, зокрема щодо однакового найменування, тотожної кількості, одного періоду та тієї самої матеріально відповідальної особи. Знайдений зайвий монітор не перекриває нестачу іншого майна лише через подібну вартість.
Податкові наслідки бухгалтер визначає з урахуванням обставин, документів і статусу ТОВ, зокрема реєстрації платником ПДВ. За потреби замовте податкову консультацію щодо виявлених розбіжностей до відображення спірної операції. Це особливо доречно для знищених запасів, непідтвердженої заборгованості або суттєвого списання.
Помилки, які варто перевірити до закриття року
- Переписати залишки з програми. Без фактичної перевірки комісія не підтверджує наявність майна. Організуйте огляд і підрахунок та внесіть отримані дані до описів.
- Перевірити лише склад. Тоді в балансі можуть залишитися непідтверджені борги або старі аванси. Зіставте наказ із повним переліком активів і зобов’язань ТОВ.
- Списати розбіжність до з’ясування причини. Пропущена накладна може виглядати як нестача. Спочатку перевірте рух майна й документи, потім оформіть рішення.
- Залишити протокол без затвердження. Бухгалтеру бракуватиме належної підстави для записів. Заплануйте розгляд керівником у встановлений строк.
- Завершити перевірку без передачі бухгалтеру. У звітність потраплять старі суми. Звірте записи, залишки та повноту архіву після затвердження результатів.
Перед підготовкою звітності пройдіть короткий контрольний список.
- Перевірте наказ, об’єкти, строки та склад комісії.
- Зберіть підписані описи, акти й підтвердження розрахунків.
- Оформіть звіряльні відомості та пояснення розбіжностей.
- Отримайте затверджений керівником протокол.
- Звірте бухгалтерські записи з рішеннями комісії.
- Збережіть матеріали та підсумкові залишки для складання звітності.
Коли потрібна допомога з річним закриттям
Залучіть бухгалтера до початку перевірки, якщо у ТОВ кілька складів, суттєва заборгованість, майно у підрядників або відсутні документи частини операцій. Окремого розгляду потребують пошкоджені активи, сумнівні борги й майно на територіях з обмеженим доступом. До початку співпраці погодьте, хто готує наказ і форми, проводить фактичну перевірку, аналізує відхилення та вносить записи.
Для старту підготуйте оборотно-сальдову відомість, список активів і розрахунків та бажану дату завершення робіт. Команда «Ваша Бухгалтерія» допоможе визначити, яких документів бракує для інвентаризації та річного закриття. Перегляньте бухгалтерські послуги для вашого бізнесу й залиште заявку, щоб погодити обсяг підготовки.